Trong hoạt động của doanh nghiệp, hộ kinh doanh, người lao động có thể được giao quản lý tiền, hàng hóa, tài khoản ngân hàng, chứng từ kế toán, hồ sơ thanh toán, dữ liệu khách hàng hoặc trực tiếp thực hiện giao dịch với đối tác. Việc được giao quyền quản lý, sử dụng những tài sản, thông tin này đồng nghĩa với trách nhiệm tuân thủ nghiêm quy trình của doanh nghiệp và quy định của pháp luật.
Cần đặc biệt cảnh giác, phòng ngừa các hành vi như: Lập khống hồ sơ, chứng từ thanh toán, hóa đơn hoặc giao dịch không có thật nhằm rút, chiếm đoạt tiền của doanh nghiệp; Làm giả, sửa chữa chứng từ mua bán hàng hóa, vật tư hoặc nâng khống giá trị hợp đồng, giá trị thanh toán để hưởng phần chênh lệch; Cung cấp thông tin tài khoản thụ hưởng không đúng với giao dịch thực tế, chuyển tiền của doanh nghiệp vào tài khoản do cá nhân kiểm soát; Lợi dụng danh nghĩa doanh nghiệp để thu tiền của khách hàng nhưng không nộp về doanh nghiệp; Tự ý xuất kho, chuyển giao, bán hoặc sử dụng hàng hóa, tài sản của doanh nghiệp vào mục đích cá nhân; Lợi dụng quyền quản lý tài khoản ngân hàng, tài khoản bán hàng trực tuyến, chữ ký số, phần mềm quản trị, dữ liệu khách hàng để thực hiện giao dịch trái phép; Che giấu, sửa đổi, tiêu hủy chứng từ, dữ liệu hoặc tạo thông tin giả nhằm che giấu hành vi chiếm đoạt tài sản.
Một vụ việc điển hình được Cơ quan Cảnh sát điều tra Công an tỉnh Hưng Yên phát hiện tại Công ty TNHH Process Lab.Micron Việt Nam (Khu công nghiệp Thăng Long II). Theo kết quả điều tra, lợi dụng sơ hở trong kiểm tra, đối soát hóa đơn, chứng từ, hai nhân viên Bùi Thị Hoài và Bùi Khánh Ly đã lập khống hồ sơ thanh toán, làm giả chứng từ, nâng giá trị hợp đồng và cung cấp thông tin tài khoản thụ hưởng giả mạo để chiếm đoạt hơn 8,4 tỷ đồng. Ngày 27/7/2026, Cơ quan Cảnh sát điều tra Công an tỉnh Hưng Yên đã khởi tố vụ án, khởi tố hai bị can về tội “Lừa đảo chiếm đoạt tài sản” theo khoản 4 Điều 174 Bộ luật Hình sự; Bùi Thị Hoài bị bắt tạm giam, Bùi Khánh Ly bị truy nã.
Vụ án là lời cảnh báo đối với cả người lao động và người sử dụng lao động. Sự tin tưởng của doanh nghiệp không thể bị lợi dụng để trục lợi; quyền hạn được giao không phải là công cụ để cá nhân thực hiện hành vi gian dối, chiếm đoạt tài sản.
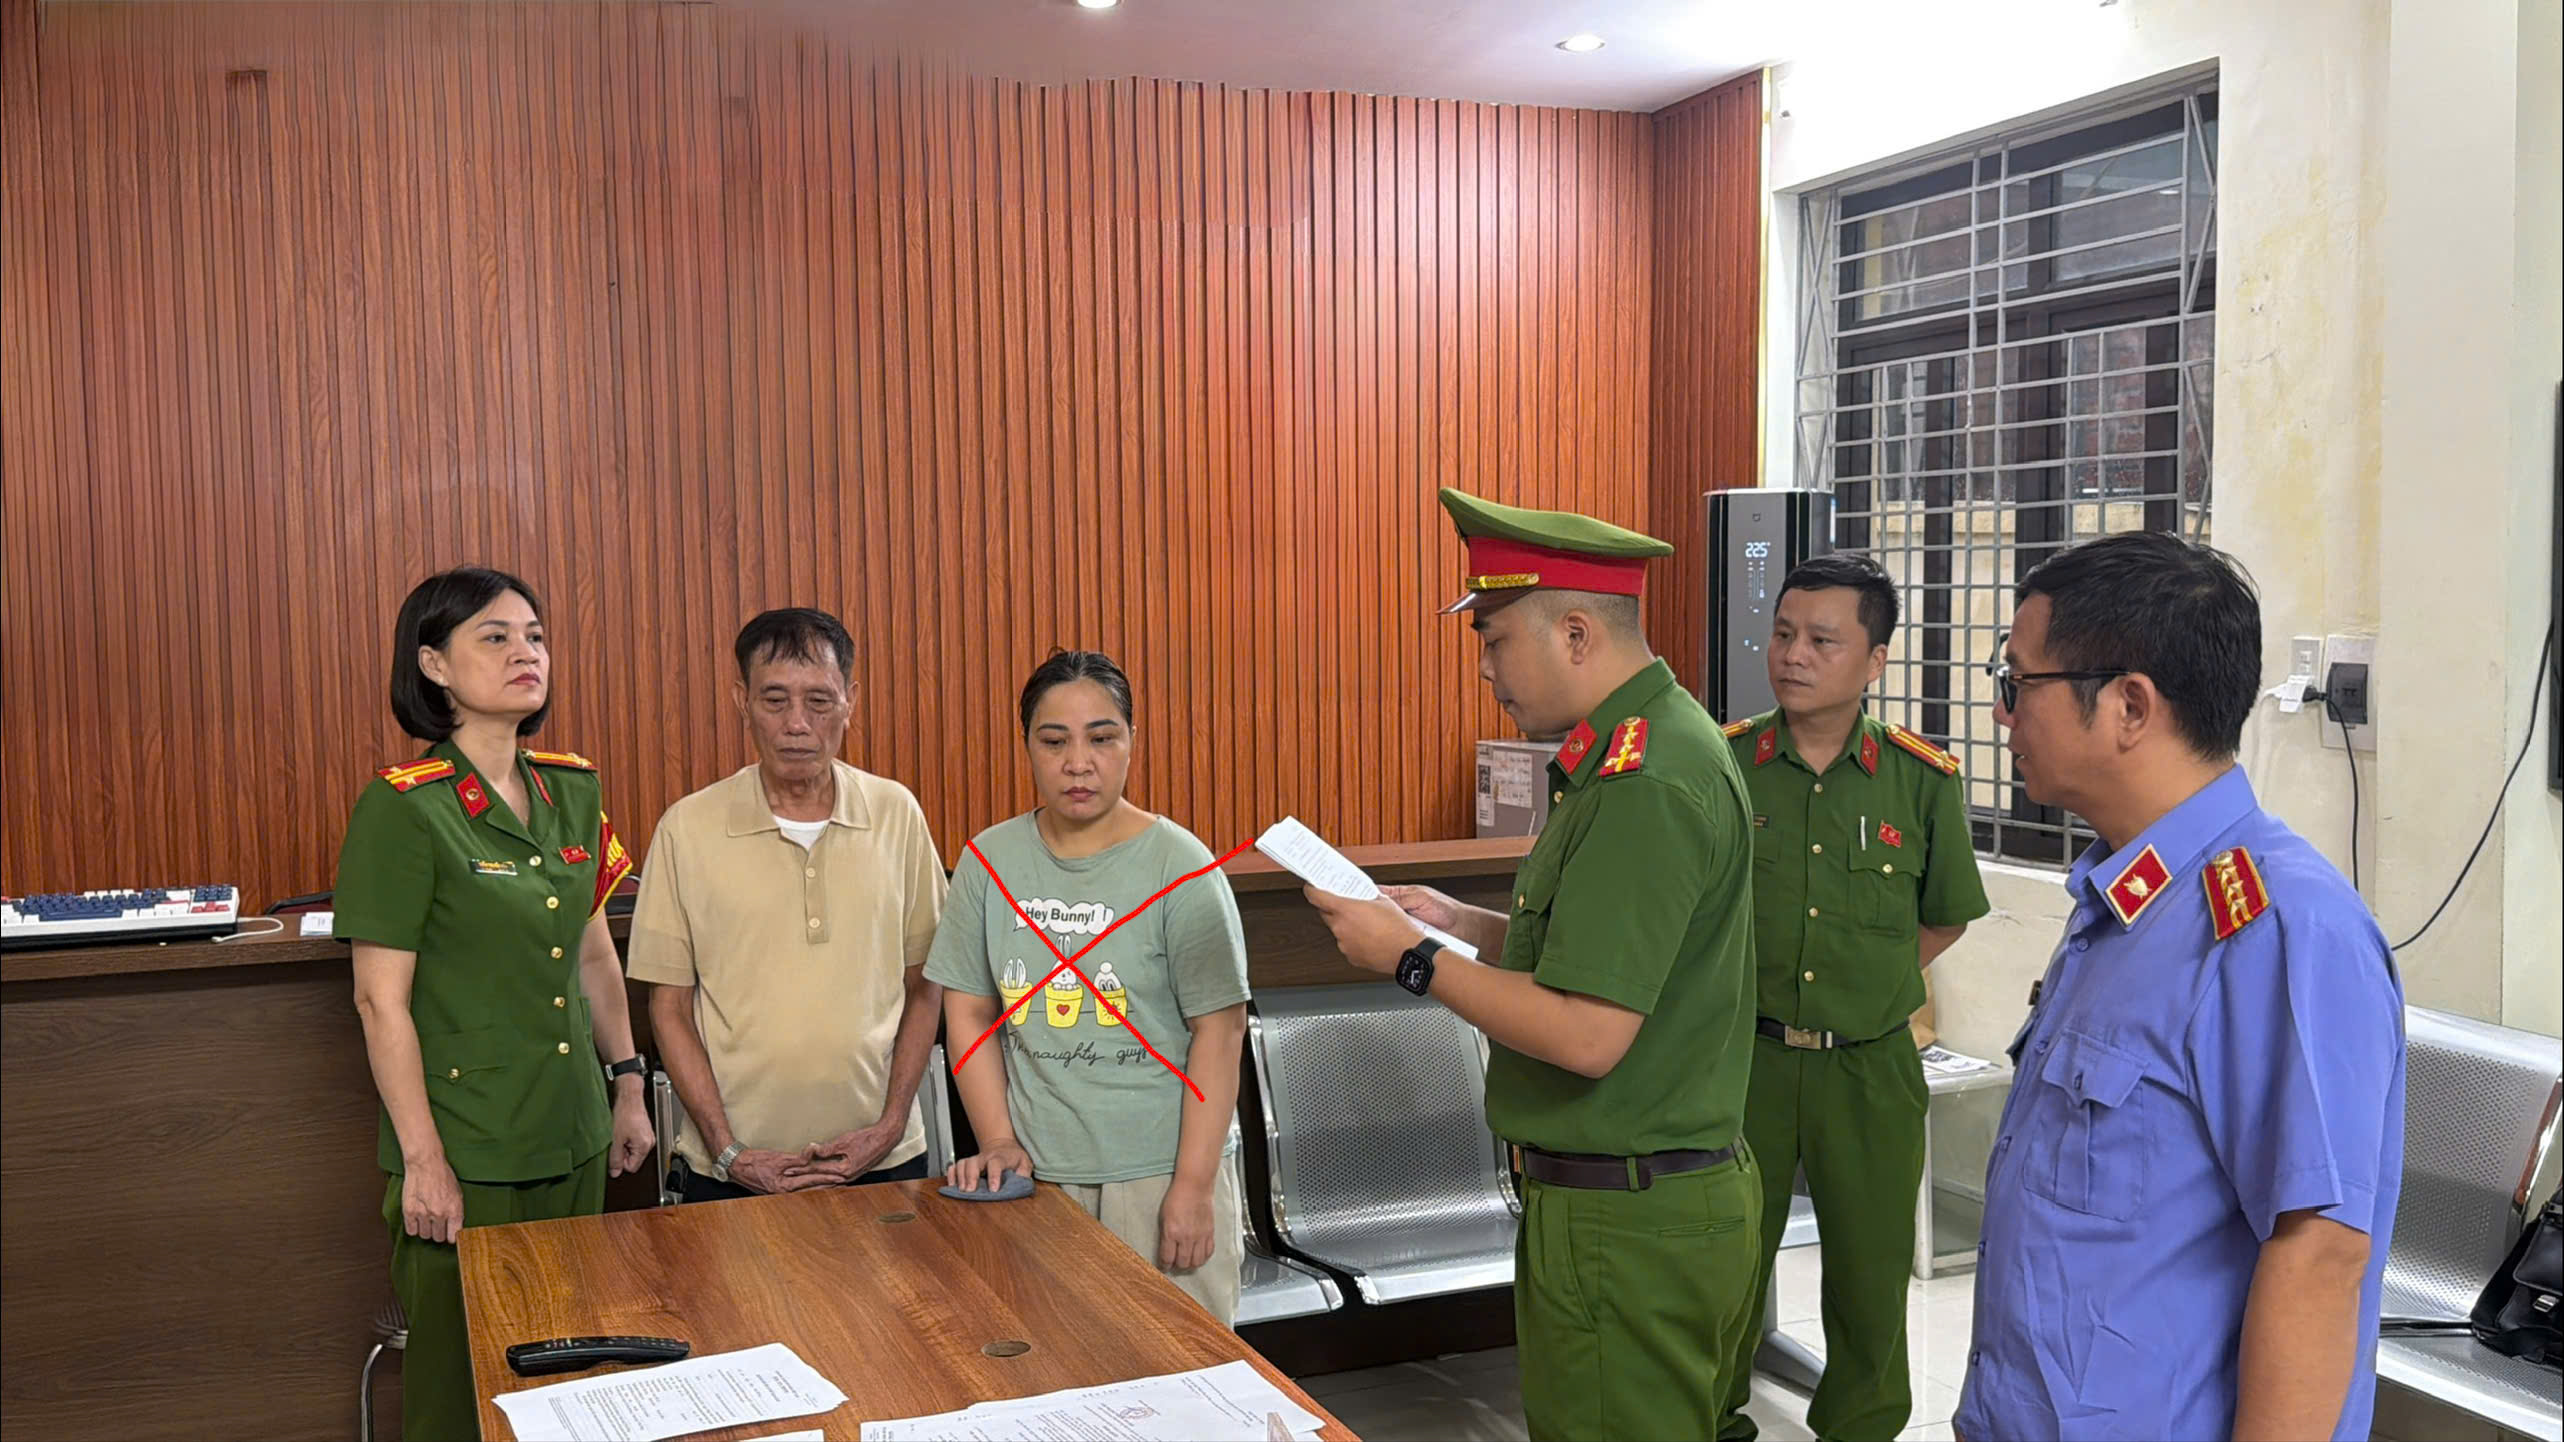
Cơ quan CSĐT Công an tỉnh Hưng Yên thi hành Lệnh bắt bị can
để tạm giam đối với Bùi Thị Hoài
Quy định của pháp luật và chế tài hình sự đối với các hành vi vi phạm
Đối chiếu Bộ luật Hình sự hiện hành, các hành vi cảnh báo nêu trên, tùy tính chất, phương thức thực hiện, vị trí của người thực hiện, thời điểm phát sinh ý định chiếm đoạt, giá trị tài sản và hậu quả gây ra, có thể bị xem xét trách nhiệm hình sự theo các tội danh và mức hình phạt tương ứng sau đây:
1. Lập khống hồ sơ, chứng từ thanh toán, hóa đơn hoặc giao dịch không có thật nhằm rút, chiếm đoạt tiền của doanh nghiệp. Hành vi này có thể bị xem xét về Tội lừa đảo chiếm đoạt tài sản theo Điều 174 Bộ luật Hình sự nếu dùng thủ đoạn gian dối làm cho người quản lý tài sản tin và giao tài sản; mức hình phạt từ cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 06 tháng đến 03 năm, và tùy giá trị tài sản, tình tiết định khung có thể bị phạt tù đến 20 năm. Trường hợp người có chức vụ, quyền hạn lợi dụng vị trí để chiếm đoạt tài sản mình có trách nhiệm quản lý thì có thể bị xử lý về Tội tham ô tài sản theo khoản 1, khoản 6 Điều 353, với mức phạt tù từ 02 năm đến 07 năm và có thể đến 20 năm hoặc tù chung thân. Nếu hành vi đồng thời là giả mạo, khai man tài liệu kế toán và gây hậu quả theo luật định thì có thể bị xử lý theo điểm a, điểm b khoản 1 Điều 221, mức cao nhất đến 20 năm tù.
2. Làm giả, sửa chữa chứng từ mua bán hàng hóa, vật tư hoặc nâng khống giá trị hợp đồng, giá trị thanh toán để hưởng phần chênh lệch. Tùy mục đích, thủ đoạn và hậu quả, hành vi có thể bị xem xét theo Điều 174 hoặc Điều 353 Bộ luật Hình sự với mức hình phạt cao nhất tương ứng đến 20 năm tù hoặc đến 20 năm, tù chung thân. Trường hợp giả mạo, khai man, tẩy xóa tài liệu kế toán, gây thiệt hại theo quy định thì áp dụng điểm a khoản 1 Điều 221: khung cơ bản cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 01 năm đến 05 năm; trường hợp tăng nặng có thể bị phạt tù từ 03 năm đến 12 năm, hoặc từ 10 năm đến 20 năm nếu gây thiệt hại từ 01 tỷ đồng trở lên. Nếu làm giả hoặc sử dụng con dấu, tài liệu, giấy tờ giả của cơ quan, tổ chức để thực hiện hành vi trái pháp luật thì có thể bị xử lý theo Điều 341, mức phạt từ 30 triệu đồng đến 100 triệu đồng, cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 06 tháng đến 02 năm; trường hợp tăng nặng có thể bị phạt tù đến 07 năm.
3. Cung cấp thông tin tài khoản thụ hưởng không đúng với giao dịch thực tế, chuyển tiền của doanh nghiệp vào tài khoản do cá nhân kiểm soát. Nếu dùng thông tin gian dối để người có thẩm quyền chuyển tiền thì có thể bị xử lý theo Điều 174, mức cao nhất đến 20 năm tù. Nếu người thực hiện có chức vụ, quyền hạn và chiếm đoạt tài sản mình có trách nhiệm quản lý thì có thể bị xử lý theo khoản 1, khoản 6 Điều 353, mức cao nhất 20 năm tù hoặc tù chung thân. Trường hợp sử dụng thông tin tài khoản hoặc truy cập bất hợp pháp vào tài khoản nhằm chiếm đoạt tài sản thì có thể bị xử lý theo điểm a, điểm c khoản 1 Điều 290; khung cơ bản cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 06 tháng đến 03 năm, các khung tăng nặng có thể lên đến 20 năm tù.
4. Lợi dụng danh nghĩa doanh nghiệp để thu tiền của khách hàng nhưng không nộp về doanh nghiệp mà chiếm đoạt. Nếu người có chức vụ, quyền hạn chiếm đoạt khoản tiền thuộc trách nhiệm quản lý thì có thể bị xử lý theo khoản 1, khoản 6 Điều 353, với mức phạt tù từ 02 năm đến 07 năm và cao nhất 20 năm hoặc tù chung thân. Trường hợp tài sản được giao hợp pháp theo quan hệ hợp đồng rồi dùng thủ đoạn gian dối, bỏ trốn, cố tình không trả hoặc sử dụng vào mục đích bất hợp pháp dẫn đến không có khả năng trả lại thì có thể bị xử lý theo điểm a, điểm b khoản 1 Điều 175; khung cơ bản cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 06 tháng đến 03 năm, trường hợp tăng nặng có thể bị phạt tù đến 20 năm.
5. Tự ý xuất kho, chuyển giao, bán hoặc sử dụng hàng hóa, tài sản của doanh nghiệp vào mục đích cá nhân. Nếu người thực hiện có chức vụ, quyền hạn và có trách nhiệm quản lý tài sản mà chiếm đoạt thì có thể bị xử lý theo khoản 1, khoản 6 Điều 353, mức cao nhất 20 năm tù hoặc tù chung thân. Nếu nhận tài sản hợp pháp theo hợp đồng rồi dùng thủ đoạn gian dối, bỏ trốn, cố tình không trả hoặc sử dụng vào mục đích bất hợp pháp dẫn đến không có khả năng trả lại thì có thể bị xử lý theo điểm a, điểm b khoản 1 Điều 175, mức cao nhất đến 20 năm tù. Trường hợp chỉ sử dụng trái phép tài sản vì vụ lợi, không nhằm chiếm đoạt và đủ điều kiện cấu thành thì còn có thể xem xét Điều 177 Bộ luật Hình sự.
6. Lợi dụng quyền quản lý tài khoản ngân hàng, tài khoản bán hàng trực tuyến, chữ ký số, phần mềm quản trị, dữ liệu khách hàng để thực hiện giao dịch trái phép. Nếu sử dụng thông tin tài khoản, truy cập bất hợp pháp vào tài khoản hoặc lừa đảo trong thương mại điện tử, thanh toán điện tử nhằm chiếm đoạt tài sản thì có thể bị xử lý theo các điểm a, c, d khoản 1 Điều 290; khung cơ bản cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 06 tháng đến 03 năm, trường hợp tăng nặng có thể bị phạt tù đến 20 năm. Nếu xâm nhập trái phép, chiếm quyền điều khiển, lấy cắp, thay đổi, hủy hoại, làm giả dữ liệu hoặc sử dụng trái phép dịch vụ thì có thể bị xử lý theo khoản 1 Điều 289: phạt tiền từ 50 triệu đồng đến 300 triệu đồng hoặc phạt tù từ 01 năm đến 05 năm; trường hợp tăng nặng có thể bị phạt tù đến 12 năm.
7. Che giấu, sửa đổi, tiêu hủy chứng từ, dữ liệu hoặc tạo thông tin giả nhằm che giấu hành vi chiếm đoạt tài sản. Nếu là tài liệu kế toán và hành vi giả mạo, khai man, tẩy xóa, hủy bỏ hoặc cố ý làm hư hỏng tài liệu kế toán trước thời hạn lưu trữ gây hậu quả theo luật định thì có thể bị xử lý theo điểm a, điểm d khoản 1 Điều 221: khung cơ bản cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 01 năm đến 05 năm; trường hợp tăng nặng có thể bị phạt tù đến 20 năm. Nếu xâm nhập trái phép để thay đổi, hủy hoại, làm giả dữ liệu điện tử thì có thể bị xử lý theo khoản 1 Điều 289, mức cao nhất đến 12 năm tù. Trường hợp làm giả hoặc sử dụng con dấu, tài liệu, giấy tờ giả của cơ quan, tổ chức để thực hiện hành vi trái pháp luật thì có thể bị xử lý theo Điều 341, mức cao nhất đến 07 năm tù.
Điểm cốt lõi khi xem xét trách nhiệm hình sự là phải xác định đúng bản chất của hành vi và cơ chế chiếm đoạt. Trong môi trường doanh nghiệp, cùng một biểu hiện như lập chứng từ khống, chuyển tiền sai tài khoản, tự ý bán tài sản hoặc sửa dữ liệu có thể dẫn đến tội danh khác nhau tùy việc người thực hiện có quyền quản lý tài sản hay không, tài sản được giao trước hay sau khi dùng thủ đoạn gian dối, và hành vi có sử dụng hệ thống điện tử, tài liệu giả hoặc vi phạm quy định kế toán hay không.
Để phòng ngừa nguy cơ vi phạm pháp luật trong nội bộ, doanh nghiệp, hộ kinh doanh cần xây dựng cơ chế kiểm soát phù hợp với quy mô hoạt động:
Một là, phân tách quyền hạn. Người lập giao dịch, người thu tiền, người xuất hàng và người đối chiếu sổ sách không nên tập trung vào một cá nhân nếu điều kiện hoạt động cho phép.
Hai là, kiểm soát dòng tiền. Hạn chế việc sử dụng tài khoản cá nhân để nhận tiền của khách hàng; mọi khoản thu, chi phải có căn cứ, chứng từ và được đối chiếu.
Ba là, kiểm soát quyền truy cập. Tài khoản ngân hàng, chữ ký số, phần mềm quản lý, dữ liệu khách hàng và hệ thống bán hàng phải được phân quyền rõ ràng.
Bốn là, kiểm tra định kỳ và đột xuất. Đối chiếu độc lập giữa hàng hóa, tiền, chứng từ và dữ liệu thực tế; kịp thời phát hiện những chênh lệch bất thường.
Năm là, tuyển dụng và quản lý nhân sự chặt chẽ. Đối với những vị trí trực tiếp quản lý tiền, tài sản, dữ liệu và giao dịch, cần xác minh thông tin nhân thân, phân định rõ trách nhiệm và quyền hạn.
Khi phát hiện dấu hiệu chiếm đoạt tài sản, doanh nghiệp cần nhanh chóng bảo toàn chứng từ, dữ liệu điện tử, camera, lịch sử giao dịch và các tài liệu liên quan, tránh tự ý xóa, sửa hoặc làm mất dấu vết; đồng thời kịp thời thông tin cho cơ quan Công an để được hướng dẫn, xử lý.
Trong bối cảnh đẩy mạnh thực hiện Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân, việc xây dựng môi trường sản xuất, kinh doanh an toàn, minh bạch, lành mạnh là yêu cầu quan trọng. Bảo vệ quyền và lợi ích hợp pháp của doanh nghiệp phải đồng thời gắn với phòng ngừa, phát hiện và xử lý nghiêm các hành vi lợi dụng hoạt động sản xuất, kinh doanh để vi phạm pháp luật.
Công an tỉnh Hưng Yên cảnh báo mỗi cá nhân không vì lợi ích trước mắt mà lợi dụng vị trí, nhiệm vụ được giao để thực hiện hành vi gian dối, chiếm đoạt tài sản. Các doanh nghiệp, hộ kinh doanh cần chủ động “bịt kín” những sơ hở trong quản lý, bởi kiểm soát tốt từ bên trong chính là biện pháp hiệu quả để phòng ngừa vi phạm, bảo vệ tài sản và duy trì môi trường kinh doanh an toàn, ổn định.